Scumpiri pe piaţa apartamentelor din Capitală; Care este evoluţia pe segmentul terenurilor
Piaţa Imobiliară / 09 noiembrie
Preţurile pentru noile unităţi locative au continuat să crească, în Bucureşti, datele de la finalul verii arătând un avans de 27% faţă de perioadă similară a anului 2024, respectiv 9,3% faţă de august 2025, conform unei analize făcute de Imobiliare.ro. Preţul mediu pentru noile locuinţe din Bucureşti a atins valoarea de 2.549 euro/mp în august 2026, faţă de 2.333 euro/mp în august 2025 şi 2.000 euro/mp în august 2024.
Sursa citată arată o discrepanţă mare între sectoarele 1 şi 2 ale Capitalei, unde preţurile depăşesc 4.000 euro/mp, şi restul sectoarelor (3-6), unde media se situează între 2.450 şi 2.500 euro/mp. Topul sectoarelor în materie de preţuri pentru locuinţe noi plasează sectoarele 1, 2 şi 4 pe primele trei locuri, fiind urmate de sectoarele 6, 3 şi 5.
În prima jumătate a acestui an, oferta de apartamente noi a continuat să scadă, în Bucureşti. Cumpărătorii şi-au putut alege viitoarea locuinţă din circa 13.000 de unităţi. Spre comparaţie, în perioada similară din 2025, pe piaţă existau aproape 16.800 de apartamente noi la vânzare. În acelaşi interval din 2024 aceştia aveau acces la aproximativ 15.200 de unităţi. Cererea raportată la oferta din piaţă a înregistrat cel mai mare avans în prima jumătate a acestui an în zonele Tineretului-Timpuri Noi (+15%), Drumul Taberei (+12%), Băneasa (+8%) şi Aviatorilor (+7%).
Pe piaţa chiriilor în primul semestru al anului în curs, se observă o scădere a numărului de unităţi disponibile în Bucureşti, cu 9%, faţă de aceeaşi perioadă a anului trecut. Cererea se menţine şi în acest caz la un nivel relativ constant. Preţul mediu solicitat pentru apartamentele listate la închiriere a avansat uşor, cu 4%, ajungând la 675 euro/lună, conform sursei citate.
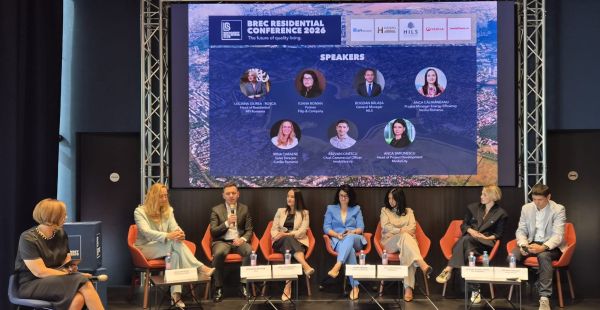
Luciana Giurea - Roşca, Head of Residential, AFI România, a susţine că succesul primei faze a AFI Home North, care a atins un grad de ocupare de 100% la scurt timp de la lansare, confirmă cererea pentru locuinţe de închiriat de calitate, administrate profesionist şi adaptate unui stil de viaţă modern: "Lansarea celei de-a doua clădiri reprezintă continuarea firească a acestui concept şi consolidează angajamentul nostru faţă de segmentul rezidenţial build-to-rent. Rezultatele obţinute ne-au încurajat să facem următorul pas şi să dezvoltăm un nou proiect în zona AFI Cotroceni, extinzând astfel această ofertă într-una dintre cele mai dinamice şi bine conectate zone ale Bucureştiului".
Bogdan Bălaşa, General Manager, HILS Development, subliniază: "În primul semestru din anul acesta am ante-contractat in proiectele noastre un număr de 308 apartamente. Pentru perioada 2026 - 2028 avem în planificare spre a fi livrate aproximativ 3.400 de unităţi locative".
La rândul său, Anca Simionescu, Head of Project Development, MediaCity, dezvoltator cu o experienţă de 30 de ani şi un portofoliu de peste 1.600 de unităţi locative livrate si aflate în dezvoltare, a declarat: "Cumpărătorul actual evaluează astăzi o achiziţie rezidenţială dincolo de suprafaţa apartamentului şi preţul de achiziţie. Este foarte interesat de infrastructura zonei, mobilitatea, predictibilitatea costurilor pe termen lung şi calitatea comunităţii în care va locui. Iar pentru noi, la MediaCity, acestea se traduc printr-un indicator pe care luam în considerare în dezvoltarea fiecărui proiect, şi anume, Total Cost of Living. Acesta presupune optimizarea tuturor costurilor care vin ulterior vanzarii, de la întreţinerea spaţiilor comune la timpul petrecut în trafic. În prezent, avem în portofoliul de dezvoltare peste 600 de apartamente în zone precum Doamna Ghica şi Titan, prin proiectele Ghica Apartments - Faza II şi Titan Premium Apartments".
Evoluţia preţurilor reflectă în mare măsură reducerea ofertei de locuinţe noi din Bucureşti, în condiţiile în care cererea se menţine la un nivel solid, este de părere Irina Caraene, director de vânzări Cordia România, care apreciază: "Credem că piaţa are nevoie de o accelerare a livrării de proiecte rezidenţiale pentru a reduce presiunea dintre cerere şi ofertă. În acest context, ne menţinem planurile de investiţii şi pregătim următoarea etapă de creştere a prezenţei noastre în România, în care intenţionăm să aducem pe piaţă peste 1.000 de apartamente în perioada 2027-2028".
Dealuri puţine pe piaţa terenurilor
Piaţa terenurilor a rămas activă în prima jumătate a anului în curs, cu numeroase tranzacţii aflate în negociere sau în fază de precontractare, dar cu puţine dealuri mari efectiv închise, pe fondul incertitudinilor legate de costurile energiei, bugetele de construcţie şi contextul politic intern. Terenurile foarte bune, cu parametri clari şi interes direct din partea dezvoltatorilor, pot înregistra creşteri punctuale de 5-10% faţă de anul precedent, în timp ce terenurile fără documentaţii urbanistice valide sau cu acces dificil sunt mai expuse la ajustări, arată Colliers.
Conform sursei citate, retailul rămâne cel mai activ segment al pieţei, rezidenţialul continuă să atragă interes, deşi trece printr-o etapă de recalibrare, iar industrialul este mai degrabă într-o zonă de aşteptare. În condiţiile în care un proiect imobiliar cumpărat sau pregătit acum ar putea ajunge pe piaţă peste aproximativ un an şi jumătate - doi ani, evoluţia din primul semestru arată că dezvoltatorii se poziţionează deja pentru următorul ciclu de livrări, vizibil mai ales din 2027.
În retail, cererea pentru terenuri rămâne susţinută la nivel naţional, chiar dacă numărul tranzacţiilor semnate a fost mai moderat în prima parte a anului. Procesul de securizare a terenurilor continuă într-un ritm bun, iar cererea vine în continuare din partea operatorilor FMCG, a retailerilor şi a dezvoltatorilor, inclusiv a multor jucători locali care pregătesc proiecte de dimensiuni mai mici în oraşe din întreaga ţară. Dinamica este susţinută de extinderea reţelelor comerciale şi de consumul de proximitate, mai ales în oraşele unde proiectele de retail mici şi medii pot acoperi mai rapid cererea locală.
Rezidenţialul rămâne a doua zonă importantă de interes, iar cererea pentru terenuri a crescut vizibil în ultimul an, atrăgând cumpărători noi, inclusiv investitori internaţionali. Unii dezvoltatori mari încep să se uite mai atent dincolo de Bucureşti, către oraşele regionale, pe fondul concurenţei tot mai ridicate din Capitală, în timp ce o parte dintre dezvoltatorii locali din marile oraşe întâmpină dificultăţi, ceea ce poate crea oportunităţi pentru parteneriate sau pentru intrarea unor jucători noi. În acelaşi timp, rămâne valabilă şi tendinţa inversă, prin care dezvoltatori din oraşele regionale caută oportunităţi pe piaţa din Bucureşti.
Piaţa rezidenţială trece însă printr-o perioadă de reaşezare, influenţată inclusiv de schimbările legislative care au modificat accesul la finanţare şi favorizează dezvoltatorii mari, cu o poziţie financiară mai solidă. Astfel, cumpărătorii au mai multă putere în negocieri, mai ales că numărul lor este mai redus, însă interesul pentru achiziţii rămâne prezent.
"Piaţa terenurilor trece printr-o etapă de repoziţionare, nu este nicidecum blocată. Vedem multe discuţii, negocieri şi tranzacţii în lucru, chiar dacă numărul deal-urilor mari închise în prima jumătate a anului a fost mai redus. Retailul rămâne cel mai activ segment, iar rezidenţialul continuă să atragă interes, inclusiv din partea unor jucători noi. Diferenţa faţă de anii anteriori este că deciziile se iau mai atent, cu mai multă presiune pe preţ, pe termenele de plată şi pe siguranţa procesului de autorizare", explică Sînziana Oprea, Director Land Agency la Colliers România.
Infrastructura şi oferta mai mare schimbă dinamica negocierilor
În zona industrială, cererea este moderată, iar investitorii preferă să aştepte oportunităţi mai clare. Jucătorii mari au deja rezerve importante de terenuri şi nu se grăbesc să cumpere, decât dacă apare un teren foarte bine poziţionat sau potrivit pentru planurile lor. În schimb, se vede un interes mai mare pentru proiecte speciale, precum locuinţe pentru studenţi, centre medicale, şcoli şi proiecte educaţionale.
Infrastructura continuă să conteze mult în alegerea terenurilor, dar efectele diferă de la o zonă la alta. În Bucureşti, extinderile planificate ale metroului au un anumit impact, însă mai redus decât se aşteptau unii investitori, în timp ce autostrada de centură A0 atrage mai vizibil interesul cumpărătorilor. În piaţă sunt activi şi cumpărători oportunişti, fie investitori care caută terenuri cu potenţial de creştere în timp, fie proprietari care vor să cumpere parcele învecinate pentru consolidări şi extinderi viitoare.
Pe partea de ofertă, numărul terenurilor scoase la vânzare continuă să crească. Printre vânzători apar tot mai mulţi investitori instituţionali şi străini, unii dintre ei interesaţi să iasă din piaţă pe fondul incertitudinilor politice. Alţi proprietari vor să elibereze capital sau profită de faptul că preţurile au crescut considerabil în ultimii ani, iar unele terenuri au devenit mai atractive datorită noilor proiecte de infrastructură din apropiere.
"Oferta este mai consistentă decât în trecut, iar acest lucru schimbă echilibrul negocierilor. Tot mai mulţi proprietari sunt interesaţi de vânzare, fie pentru că vor să elibereze capital, fie pentru că preţurile au crescut semnificativ faţă de acum cinci sau zece ani, fie pentru că unele terenuri au devenit mai valoroase odată cu dezvoltarea infrastructurii şi consideră momentul oportun pentru exit. În acelaşi timp, au apărut şi investitori care analizează opţiuni de ieşire, pe fondul incertitudinilor politice. Cumpărătorii, în schimb, reacţionează foarte prudent: sunt mai selectivi, negociază mai atent şi au o poziţie mai bună decât în anii în care piaţa era dominată de vânzători", adaugă Sînziana Oprea.
Cumpărătorii negociază mai atent, iar preţurile evoluează diferit
La nivelul preţurilor, nu există o direcţie clară pentru întreaga piaţă. Pot apărea creşteri în cazuri punctuale, de obicei atunci când un cumpărător are un interes strategic pentru un anumit teren. În astfel de situaţii, preţurile pot creşte cu 5-10%, iar acest lucru se aplică terenurilor bune, cu documentaţii urbanistice în stadiu avansat şi şanse reale de autorizare.
Şi structura tranzacţiilor arată că puterea de negociere s-a mutat mai mult către cumpărători. Colliers observă tot mai multe tranzacţii cu plăţi eşalonate, multe dintre ele legate de obţinerea autorizaţiei de construire, ceea ce le oferă cumpărătorilor mai multă protecţie. Există însă şi investitori cu bani disponibili imediat, care pot acţiona rapid atunci când apare o oportunitate bună. În acelaşi timp, capitalul românesc este mult mai prezent în piaţă decât în trecut, contribuind la o bază mai diversă de cumpărători.
Autorizarea rămâne una dintre marile variabile ale pieţei
În zona de autorizare, investitorii din Bucureşti privesc cu un anumit grad de optimism posibilitatea ca aprobarea unor proiecte să devină mai flexibilă, însă evoluţia pieţei depinde în continuare de noul Plan Urbanistic General, care va influenţa puternic direcţia dezvoltărilor viitoare. În alte oraşe mari, procesul de aprobare a proiectelor a devenit mai dificil, pe fondul presiunilor sociale şi politice tot mai vizibile.
Per ansamblu, 2026 nu pare să fie un an spectaculos prin numărul tranzacţiilor închise, dar piaţa are în continuare multă activitate în spate. Un număr important de tranzacţii se află în negociere sau în fază de precontractare, iar prezenţa cumpărătorilor noi, rolul tot mai vizibil al capitalului românesc şi interesul constant pentru retail şi rezidenţial arată o piaţă care devine mai diversă. A doua jumătate a anului ar putea aduce mai multe tranzacţii finalizate, deşi cele mai vizibile efecte s-ar putea observa mai degrabă în 2027, dacă mediul economic şi politic nu se deteriorează, iar zona de urbanism şi autorizare devine mai clară, susţin sursele citate.
"Activitatea din piaţă arată că investitorii îşi ajustează strategiile. Pentru dezvoltatori, terenurile cumpărate acum nu sunt pariuri pe piaţa de azi, ci poziţionări pentru piaţa din 2027-2028. Un proiect imobiliar are nevoie de timp pentru autorizare, finanţare şi construcţie, iar cei care iau decizii în această perioadă se uită deja la următorul ciclu de creştere. De aceea, chiar dacă tranzacţiile se închid mai greu, interesul pentru terenuri rămâne relevant: piaţa nu funcţionează pe impuls, ci pe anticiparea momentului în care proiectele vor ajunge efectiv la vânzare sau închiriere", conchide Sînziana Oprea.