Românii vor să-şi protejeze locuinţele, dar prea puţini fac pasul către asigurare
Locuinţe / 09 noiembrie
Interesul pentru siguranţa casei este declarat de aproape şapte din zece români, însă protecţia financiară rămâne departe de a fi o practică generalizată. Diferenţa dintre preocupare şi acţiune scoate la iveală vulnerabilităţile gospodăriilor în faţa dezastrelor naturale şi a altor evenimente neprevăzute.
Pentru cei mai mulţi români, locuinţa reprezintă principalul bun material al familiei, rezultatul unor ani de muncă şi economisire. Cu toate acestea, protejarea ei prin asigurare rămâne un comportament mult mai puţin răspândit decât interesul declarat pentru siguranţa proprietăţii. Aproximativ 68% dintre români afirmă că sunt interesaţi sau foarte interesaţi să îşi protejeze locuinţele şi bunurile din interior, însă numai un sfert dintre locuinţe beneficiază de o poliţă de asigurare obligatorie împotriva dezastrelor naturale, potrivit unei cercetări sociologice realizate de IRES la solicitarea Uniunii Naţionale a Societăţilor de Asigurare şi Reasigurare din România (UNSAR). Datele surprind o contradicţie relevantă pentru piaţa locală de asigurări: preocuparea pentru protejarea patrimoniului personal nu se traduce automat în măsuri concrete de reducere a riscurilor financiare. Deşi majoritatea respondenţilor înţeleg importanţa siguranţei locuinţei, asigurarea nu a devenit încă o componentă obişnuită a administrării bugetului familial.
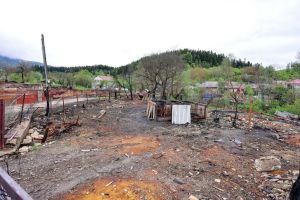
Diferenţa contează mai ales într-o ţară expusă unor riscuri naturale precum cutremurele, inundaţiile şi alunecările de teren. În cazul unui asemenea eveniment, costurile reparaţiilor sau ale reconstruirii unei locuinţe pot depăşi cu mult capacitatea financiară a unei familii. Alexandru Ciuncan, preşedintele şi directorul general al UNSAR, consideră că interesul manifestat de populaţie trebuie transformat în decizii concrete. Potrivit acestuia, informarea corectă reprezintă primul pas către o protecţie financiară adecvată, iar asigurarea poate oferi sprijin financiar atunci când riscurile se materializează.
Obligaţia este cunoscută, dar aplicarea ei rămâne limitată
Cercetarea relevă şi o diferenţă între cunoaşterea regulilor şi respectarea lor. Aproximativ 83% dintre români ştiu că trebuie să îşi asigure locuinţa împotriva dezastrelor naturale prin poliţa obligatorie PAD. În schimb, numai 55% cunosc faptul că proprietarii care nu deţin această asigurare pot fi sancţionaţi cu amendă. Diferenţa de 28 de puncte procentuale sugerează că mesajul privind obligaţia legală este mai bine cunoscut decât informaţiile referitoare la consecinţele nerespectării acesteia. Dar chiar şi cunoaşterea obligaţiei nu garantează încheierea poliţei, după cum arată gradul redus de acoperire.
Interesul pentru protecţia locuinţei este mai pronunţat în rândul persoanelor cu vârsta de peste 35 de ani şi al celor din mediul rural. Din punct de vedere regional, cercetarea indică un interes mai ridicat în Sud, Bucureşti şi Dobrogea. Aceste diferenţe arată că preocuparea pentru siguranţa locuinţei nu este distribuită uniform în societate.
Totuşi, interesul declarat trebuie privit separat de comportamentul efectiv de asigurare: intenţia de a proteja un bun nu înseamnă neapărat că proprietarul a evaluat riscurile, a ales o poliţă şi a acceptat costul acesteia.
PAD şi asigurarea facultativă: două niveluri de protecţie
Potrivit datelor UNSAR, aproximativ 19% dintre locuinţele românilor beneficiază de o asigurare facultativă, chiar dacă numărul poliţelor în vigoare a crescut constant în ultima perioadă. Pentru proprietari, una dintre problemele importante este înţelegerea diferenţei dintre asigurarea obligatorie şi cea facultativă. Cele două nu sunt echivalente, iar o poliţă PAD nu trebuie confundată cu o protecţie completă a clădirii şi a bunurilor din interior.
Asigurarea obligatorie PAD acoperă, în limitele prevăzute de lege, pagubele produse locuinţei de cutremure, inundaţii naturale şi alunecări de teren. Poliţa facultativă poate extinde protecţia asupra clădirii şi, în funcţie de contract, asupra bunurilor din interior, incluzând riscuri suplimentare precum incendiile, exploziile sau furtunile.
Diferenţele dintre contracte sunt importante. Proprietarii trebuie să verifice ce bunuri sunt asigurate, care sunt riscurile acoperite, ce valori sunt declarate şi în ce condiţii pot primi despăgubiri. De asemenea, trebuie să cunoască excluderile şi limitele prevăzute în contract. În lipsa acestor informaţii, existenţa unei poliţe poate crea o impresie de siguranţă mai mare decât protecţia financiară oferită efectiv. Asigurarea nu elimină riscul producerii unui eveniment, dar poate limita consecinţele economice ale acestuia.
Costul de astăzi şi pierderea de mâine
În cazul multor gospodării, decizia de a încheia o asigurare concurează cu alte cheltuieli curente. Primele de asigurare pot fi percepute drept un cost suplimentar, mai ales atunci când probabilitatea producerii unui dezastru pare redusă sau când familia nu a trecut printr-un asemenea eveniment. Riscul este însă ca această perspectivă să ignore diferenţa dintre o cheltuială previzibilă şi o pierdere potenţial foarte mare. Plata unei prime poate fi planificată în buget, în timp ce refacerea unei locuinţe afectate de un eveniment grav poate presupune împrumuturi, consumarea economiilor sau renunţarea la alte obiective familiale.
În acest sens, asigurarea locuinţei trebuie privită nu doar ca un produs financiar, ci şi ca un instrument de gestionare a riscului. Eficienţa sa depinde de alegerea unei acoperiri potrivite şi de înţelegerea condiţiilor contractuale. Prevenţia rămâne, la rândul ei, esenţială. Întreţinerea corespunzătoare a clădirii, identificarea vulnerabilităţilor şi adoptarea măsurilor de reducere a riscurilor pot contribui la limitarea pagubelor. Asigurarea şi prevenţia au roluri complementare: prima poate oferi sprijin financiar după producerea evenimentului, iar cea de-a doua urmăreşte să reducă probabilitatea sau gravitatea consecinţelor.